
Wie das Finanzsystem über ELSTER die Amtshaftung umgeht, warum der Vollstreckung in Eigentum die Ermächtigungsgrundlage fehlt und wie die Verfassungsstatik von 1948/1949 den freien Menschen schützt. Mit einsatzbereiter Weisungsrüge.
Schutzwall des Souveräns: Vom zivilrechtlichen Schenkungstrick zur historischen Verfassungsstatik von 1948/1949
Die Enthüllung der Originalprotokolle des Parlamentarischen Rates: Warum der Schutzwall des Souveräns den Staat fesselt und wie die Verfassungsordnung den freien Menschen schützt.
Wer die Handlungen bundesdeutscher Finanzbehörden und Justizorgane mit verfassungsforensischer Präzision seziert, erkennt schnell, wie dringend der Schutzwall des Souveräns benötigt wird. Auf der einen Seite zwingt der Staat den Menschen unter Androhung existenzvernichtender Zwangsmittel in administrative Verfahren. Auf der anderen Seite flieht derselbe Staat feige in zivilrechtliche Schlupflöcher, sobald es um seine eigene Verantwortung und Amtshaftung geht.
Wie wir bereits in unserem Leitartikel über die verborgene Botschaft von Hollywood bis zum Erwachen des Bewusstseins analysiert haben, agieren Behördenapparate oft wie geschlossene Fiktionen: Sie verwalten den Menschen als reines Objekt, statt seine Würde (Art. 1 Abs. 1 GG) zu achten. Doch wahre Befreiung beginnt im Kopf – genau hier setzt der Schutzwall des Souveräns an, gestützt auf die wahre Selbstermächtigung als Meister des eigenen Lebens, die keine staatliche Bevormundung duldet.
Kapitel 1: Der fiskalische Haftungstrick und der Schutzwall des Souveräns
Das ELSTER-Impressum, die Software-EULA und das Schenkungsrecht (§§ 516 ff. BGB i.V.m. § 521 BGB) als staatliche Flucht aus der Amtshaftung
Die Bereitstellung der offiziellen Steuersoftware „ELSTER“ durch das Bayerische Landesamt für Steuern offenbart bei einer konsequenten rechtsdogmatischen Analyse ein kalkuliertes rechtssystematisches Schutzmanöver an der Schnittstelle zwischen öffentlichem Recht und Zivilrecht. In den rechtsverbindlichen Endbenutzer-Lizenzverträgen (EULA) und den dazugehörigen rechtlichen Hinweisen im Impressum verweist die Finanzverwaltung für die Überlassung der Software explizit auf die Rechtsnatur der Unentgeltlichkeit.
Rechtssystematisch greift durch diese vertragliche Ausgestaltung zwingend das zivilrechtliche Schenkungsrecht gemäß §§ 516 ff. BGB. Die dogmatische Konsequenz dieser bewussten Flucht in das Privatrecht ist das dort verankerte, drakonische Haftungsprivileg:
- Das gesetzliche Haftungsprivileg nach § 521 BGB: Der Schenker hat grundsätzlich nur Vorsatz und grobe Fahrlässigkeit zu vertreten.
- Die Aushebelung der Amtshaftung: Durch diesen vertraglichen Kunstgriff entzieht sich die Finanzbehörde dem strengen Verschuldensmaßstab der regulären Amtshaftung gemäß § 839 BGB i.V.m. Art. 34 GG sowie den allgemeinen Grundsätzen des staatlichen Haftungsrechts.
Sollte das staatliche ELSTER-System infolge einfacher Fahrlässigkeit – beispielsweise durch systemische Programmierfehler, algorithmische Fehlberechnungen oder fehlerhafte Datenübermittlungen – die Steuererklärung des Menschen verfälschen, verspätet übermitteln oder Datenverluste erleiden, beansprucht der Staat den Haftungsausschluss. Das Individuum wird im Rahmen der technischen Infrastruktur nicht als souveränes Subjekt eines öffentlich-rechtlichen Verwaltungsverfahrens behandelt, sondern auf den Status des Empfängers einer bloßen zivilrechtlichen Schenkung degradiert. Hier greift der Schutzwall des Souveräns, der diese staatliche Rosinenpickerei unmissverständlich zurückweist.
Kapitel 2: Der Schutzwall des Souveräns gegen den Mythos des „kein Eigentumseingriffs“
Art. 19 Abs. 1 Satz 2 GG als unüberwindbare Eingriffsvoraussetzung gegen die steuerliche Auszehrung (Art. 14 GG)
Die staatszentrierte Steuerrechtswissenschaft behauptet traditionell, dass die Festsetzung und Erhebung von Steuern begrifflich keinen Eingriff in das Eigentumsgrundrecht des Art. 14 Abs. 1 GG darstelle, sondern eine bloße Inhalts- und Schrankenbestimmung. Diese Doktrin bricht an der harten verfassungsrechtlichen Realität der Zwangsvollstreckung zusammen. Nach der Rechtsprechung des Bundesverfassungsgerichts schlägt eine Geldleistungspflicht dann in einen Eingriff in Art. 14 Abs. 1 GG um, wenn sie die Vermögenssubstanz angreift oder eine erdrosselnde Wirkung entfaltet (BVerfGE 93, 121 [137]).
Der historische Befehl im Parlamentarischen Rat (Hauptausschuss, 47. Sitzung, 08.02.1949):
Als Dr. Hermann von Mangoldt beantragte, die Benennungspflicht zu streichen, weil sie dem Staat „Fesseln anlege“, entgegnete Dr. Thomas Dehler (FDP) im Namen der Ausschussmehrheit:
„Wir wollen diese Fessel des Gesetzgebers und bitten daher, den Satz 2 aufrechtzuerhalten!“
Und Prof. Dr. Carlo Schmid (SPD) zementierte: „Grundsatz muß sein: Keine Verfassungsdurchlöcherung, ohne Rücksicht auf die Mehrheit, die für ein solches Gesetz erzielt werden kann!“
Die zwingende verfassungsrechtliche Eingriffsvoraussetzung nach Art. 19 Abs. 1 Satz 2 GG (ausdrückliche Benennung des eingeschränkten Grundrechts unter Angabe des Artikels) bildet das juristische Fundament für den Schutzwall des Souveräns. Genau wie wir es detailliert in unserem Leitartikel über die Unterhaltsvorschuss-Rückforderung durch das Jugendamt und Art. 19 Abs. 1 Satz 2 GG bewiesen haben, fehlt dem Fiskus für den Vermögensregress regelmäßig die verfassungsrechtliche Eingriffsbefugnis.
Der verfahrensrechtliche Quervergleich: VwVG vs. Abgabenordnung
Verwaltungs-Vollstreckungsgesetz (VwVG) – § 24: Beim Wohnungsbetreten greift der Staat in Art. 13 GG ein. Hier nennt der Bundesgesetzgeber das Grundrecht formvollendet: „Das Grundrecht der Unverletzlichkeit der Wohnung (Artikel 13 des Grundgesetzes) wird nach Maßgabe dieses Gesetzes eingeschränkt.“
Abgabenordnung (AO) / Steuergesetze: Bei Kontenpfändung, Sachpfändung und Zwangszugriff auf Eigentum fehlt in den Zugriffsnormen (§§ 249 ff. AO) jede Benennung von Art. 14 GG!
Bereits in der 26. Sitzung des Grundsatzausschusses am 30. November 1948 forderten DP und FDP unmissverständlich: „Eine Aushöhlung des Eigentums durch Entzug der wesentlichen Verfügungsrechte oder durch die Steuergesetzgebung ist unzulässig.“ Wenn der Staat heute über die Abgabenordnung auf das Eigentum zugreift, ohne Art. 14 GG im Gesetz zu benennen, bricht er die Fessel des Gesetzgebers. Der Eingriff ist mangels verfassungskonformer Ermächtigungsgrundlage absolut nichtig (Ultra Vires gem. BVerfG 1 BvR 668/04).
Kapitel 3: Das fundamentale Paternalismus-Verbot
Der Primat des autonomen Menschen vor dem Staat: Von Herrenchiemsee 1948 bis zum Urteil 2 BvR 2347/15
Artikel 1 Abs. 1 GG („Die Würde des Menschen ist unantastbar“) entstand im Parlamentarischen Rat als kompromisslose Absage an die totalitäre Staatsvergottung und den bevormundenden Wohlfahrtsstaat („Patronalstaat“). Bereits der erste Satz des Herrenchiemseer Verfassungsentwurfs von 1948 formulierte das unumstößliche Fundament:
„Der Staat ist um des Menschen willen da, nicht der Mensch um des Staates willen.“
— Herrenchiemseer Verfassungsentwurf 1948, Art. 1
Und Dr. Adolf Süsterhenn (CDU) stellte im Plenum am 08.09.1948 klar: „Wir müssen uns endgültig von dem Geiste des Rechtspositivismus abwenden, wonach der in ordnungsmäßiger Form zustandegekommene staatliche Gesetzesbefehl immer Recht schafft ohne Rücksicht auf seinen sittlichen Inhalt. Der Staat ist für uns nicht die Quelle allen Rechts, sondern selbst dem Recht unterworfen!“
Diese historische Maxime wurde durch das Grundsatzurteil des Zweiten Senats des Bundesverfassungsgerichts vom 26. Februar 2020 (Az. 2 BvR 2347/15, Rn. 208) in Stein gemeißelt: „Die Würde des Menschen ist nicht die Grenze der Selbstbestimmung, sondern ihr Grund.“
Daraus folgt die strikte Objektformel: Der Staat darf den Menschen nicht zum bloßen Befehlsempfänger degradieren oder ihm administrative Zwangsmaßnahmen „zu seinem Besten“ überstülpen. Wie wir auch in unserer bundesweiten Grundsatzintervention zum Sorgerechtsentzug und Kindestrennung als verfassungswidrigem Eingriff dargelegt haben, verliert jede behördliche Maßnahme ihre Legitimation, sobald sie die verfassungsrechtlichen Schranken missachtet. Der Schutzwall des Souveräns errichtet hier eine unüberwindbare Barriere.
Kapitel 4: Die Rebellion gegen den Parteienstaat
Warum das starre Listenmonopol das Gebot der „unmittelbaren“ Wahl (Art. 38 Abs. 1 Satz 1 GG) bricht
Das Bundeswahlrecht krankt an einem strukturellen Verfassungsbruch. Art. 38 Abs. 1 Satz 1 GG gebietet: „Die Abgeordneten des Deutschen Bundestages werden in allgemeiner, unmittelbarer, freier, gleicher und geheimer Wahl gewählt.“
In der 25. Sitzung des Grundsatzausschusses am 24. November 1948 schlug Dr. Wilhelm Heile (DP) Alarm gegen die Herrschaft der Parteiapparate: „Unsere Leute wollen von den Parteien nichts mehr wissen. Sie wollen Menschen wählen, nicht Parteien!“ Und Dr. Max Becker (FDP) betonte am 22. Februar 1949 im Hauptausschuss, dass der Wahlrechtsausschuss die reine Listenwahl einstimmig abgelehnt hat: „Dieses ganz unpersönliche Wahlsystem, nach dem die Wähler nur die Auswahl einer Liste haben, sollte nach allseitigem Wunsch von vornherein umgangen werden!“
Im Plenum am 24. Februar 1949 geißelten die Abgeordneten das Elend der „Hieroglyphen-Wahl“, bei der der Wähler eine starre Parteibezeichnung statt einer Persönlichkeit ankreuzt. Das heutige Zweitstimmen-Listenmonopol, über das Parteioligarchien im Hinterzimmer bestimmen, wer ins Parlament einzieht, hebelt das Verfassungsgebot der Unmittelbarkeit aus und beraubt den Gesetzgeber seiner originären demokratischen Legitimation. Auch im Bereich der Justiz und Behörden ist dieses Phänomen der Scheinlegitimation zu beobachten, wie die Berichterstattung im Hamburger Abendblatt über Kindesentfremdung und Behördenversagen schonungslos belegt.
Kapitel 5: Der föderale Schutzwall des Souveräns & Bayerns historische Rolle
Das Grundgesetz als Provisorium, die Bayerische Verfassung von 1946 und die statische Verweisung
Das Grundgesetz entstand nicht als Vollverfassung einer Zentralnation, sondern als bundesstaatliches Provisorium im Auftrag der bereits existierenden, souveränen Länder. Im Plenum am 09.09.1948 stellte der Parlamentarische Rat klar: „Die gegenwärtigen deutschen Länder sind Staaten im vollen Sinne des Wortes mit einer originären Staatlichkeit.“
- Zeitliche Priorität: Die Verfassung des Freistaates Bayern (BV) trat am 8. Dezember 1946 in Kraft – zweieinhalb Jahre vor dem Grundgesetz. Bayern schuf eine eigene Verfassungsgerichtsbarkeit und verankerte in Art. 178 BV, dass das staatsrechtliche Eigenleben der Länder gesichert bleiben muss.
- Die Ablehnung des Grundgesetzes: In der historischen Sitzung vom 20. Mai 1949 lehnte der Bayerische Landtag das Bonner Grundgesetz mit 101 zu 63 Stimmen offiziell ab, weil es den Föderalismus aushöhlte. Bayern trat nur unter der Bedingung bei, dass zwei Drittel der anderen Länder zustimmten.
- Die statische Verweisung: Frühe Landesverfassungen (wie NRW 1950) verweisen ausdrücklich auf das „Bonner Grundgesetz“ vom 23. Mai 1949. Nachträgliche Zentralisierungen und Notstandsänderungen (wie 1968) binden die Länder verfassungsrechtlich nicht automatisch.
Die Klausel „Bundesrecht bricht Landesrecht“ (Art. 31 GG) greift nach ständiger Rechtsprechung nur, wenn der Bundesakt selbst verfassungskonform zustande kam. Handelt der Bund Ultra Vires – durch Missachtung von Art. 19 Abs. 1 Satz 2 GG oder Aushöhlung des Föderalismus –, bildet der Schutzwall des Souveräns und die Landesverfassung die entscheidende Barriere gegen bundesstaatliche Willkür.
📋 Checkliste zur Selbsthilfe: So aktiviert der Schutzwall des Souveräns die Weisungsrüge
1. Der Auslöser: Sobald eine Behörde, das Finanzamt oder eine Vollstreckungsstelle Pfändungsankündigungen, Zwangsgeldbescheide, Mahnungen oder Vollstreckungsaufträge erlässt, greift dieser Schriftsatz.
2. Beweissichere Zustellung: Übermittle die Rüge ausschließlich nachweisbar:
- Über das digitale Justizpostfach (eBO / beBPo) mit elektronischer Eingangsbestätigung,
- per Telefax mit qualifiziertem Sendebericht (OK-Vermerk und Seitenabdruck),
- oder per Übergabe-Einschreiben / förmliche Postzustellung.
3. Reaktion bei Ignoranz: Lässt die Behörde die 7-Tage-Frist verstreichen oder vollstreckt weiter, greift sofort die persönliche Durchgriffshaftung des handelnden Sachbearbeiters nach § 839 BGB i.V.m. Art. 34 GG sowie der Eilantrag beim zuständigen Verwaltungs- oder Finanzgericht!
Mustervorlage: Hoheitliche Weisungsrüge und Vollstreckungsverbot
Der praktische Schutzwall des Souveräns: Kopiere diese Vorlage, trage deine Daten ein und sende sie an die Behörde:
HOHEITLICHE WEISUNGSRÜGE UND VOLLSTRECKUNGSVERBOT
DES SOUVERÄNS AN DIE BEHÖRDE

Absender:
[Vorname Nachname], Souverän
[Straße, Hausnummer]
[Postleitzahl, Ort]
(Zustellung erfolgt elektronisch via eBO / Telefax mit qualifiziertem Sendebericht)

Empfänger:
[Name der Behörde / Finanzamt / Vollstreckungsstelle]
z. Hd. der Behördenleitung
[Straße, Hausnummer]
[Postleitzahl, Ort]

Datum: [Aktuelles Datum]
Aktenzeichen / Geschäftszeichen: [Aktenzeichen der Behörde]

Betreff: Unverzügliches Vollstreckungsverbot | Zurückweisung aller unberechtigten Bescheide, Zwangsgeld- und Pfändungsankündigungen | Rüge des verfassungswidrigen Formmangels (Art. 19 Abs. 1 Satz 2 GG) | Aktivierung der persönlichen Durchgriffshaftung nach § 839 BGB i.V.m. Art. 34 GG

I. RECHTSVERBINDLICHE ANORDNUNG UND ERKLÄRUNG

In Ausübung meiner verfassungsrechtlich unantastbaren Subjektstellung und Autonomie des freien Willens (BVerfG vom 26.02.2020 - Az. 2 BvR 2347/15, Rn. 208) ergeht an Sie und alle nachgeordneten Vollstreckungsorgane folgende hoheitliche Weisung:

1. Jegliche Vollstreckungshandlungen, Pfändungsmaßnahmen, Zwangsgeldfestsetzungen sowie Konten- und Sachzugriffe gegen meine Person oder mein Vermögen sind mit sofortiger Wirkung einzustellen.
2. Alle von Ihrer Dienststelle erlassenen Bescheide und Ankündigungen zum oben genannten Geschäftszeichen werden wegen schwerer formeller und materieller Verfassungsmängel sowie des Fehlens einer verfassungskonformen Eingriffserlaubnis vollumfänglich zurückgewiesen.
3. Der Eintritt in die persönliche, unbeschränkte Privathaftung der handelnden Bediensteten gemäß § 839 BGB i.V.m. Art. 34 GG bei Zuwiderhandlung wird hiermit formell deklariert.

II. FORENSISCHE BEGRÜNDUNG

1. Rüge des fiskalischen Haftungstricks (Flucht aus der Amtshaftung)
Ihre Behörde erzwingt die elektronische Abgabe und Bearbeitung von Erklärungen über das Portal „ELSTER“. Nach den rechtsverbindlichen Endbenutzer-Lizenzbedingungen (EULA) des Bayerischen Landesamtes für Steuern erfolgt die Überlassung dieser Software unentgeltlich, wodurch rechtssystematisch das zivilrechtliche Schenkungsrecht (§§ 516 ff. BGB) etabliert wird. Damit beansprucht der Staat das Haftungsprivileg des § 521 BGB (Haftung nur für Vorsatz und grobe Fahrlässigkeit).
Es ist rechtsdogmatisch unzulässig, den Menschen im Rahmen eines öffentlich-rechtlichen Zwangsverfahrens zur Nutzung einer Infrastruktur zu verpflichten, bei der sich der Staat gleichzeitig über privatrechtliche Kunstgriffe der gesetzlichen Amtshaftung (§ 839 BGB i.V.m. Art. 34 GG) für einfache Fahrlässigkeit (Systemfehler, algorithmische Fehlberechnungen) entzieht. Ein Verwaltungsverfahren, das auf einer derart defizitären, haftungsbefreiten Infrastruktur fußt, entbehrt der rechtsstaatlichen Symmetrie und ist unheilbar rechtswidrig.

2. Fehlen der zwingenden Eingriffserlaubnis (Art. 19 Abs. 1 Satz 2 GG)
Die von Ihnen angedrohten oder eingeleiteten Zwangsvollstreckungsmaßnahmen in Geldwerte und Sachsubstanz stellen einen unmittelbaren, finalen Eingriff in das Eigentumsgrundrecht des Art. 14 Abs. 1 GG dar (BVerfGE 93, 121).
Nach der zwingenden verfassungsrechtlichen Eingriffsvoraussetzung nach Art. 19 Abs. 1 Satz 2 GG (ausdrückliche Benennung des eingeschränkten Grundrechts unter Angabe des Artikels) muss jedes Gesetz das betroffene Grundrecht explizit nennen. Der Parlamentarische Rat hat am 08.02.1949 im Hauptausschuss unmissverständlich judiziert: „Wir wollen diese Fessel des Gesetzgebers!“ Während der Gesetzgeber diese zwingende Gültigkeitsvoraussetzung für den Zugriff auf die Wohnung in § 24 des Verwaltungs-Vollstreckungsgesetzes (VwVG) durch die explizite Nennung von Art. 13 GG erfüllt hat, fehlt in den Zugriffsnormen der Abgabenordnung (AO) und den Steuergesetzen jede Benennung von Art. 14 GG.
Mangels dieser verfassungsrechtlich zwingenden Benennung leidet die gesetzliche Grundlage Ihrer Behörde an einem unheilbaren Formmangel. Ihre Behörde verfügt über keine verfassungskonforme Eingriffserlaubnis, um in mein Eigentum einzugreifen. Jede darauf gestützte Zwangsanwendung ist ein Ultra-Vires-Akt und bricht die verfassungsmäßige Ordnung (BVerfG 1 BvR 668/04).

3. Verletzung des Paternalismus-Verbots und der föderalen Statik
Das Bundesverfassungsgericht hat in ständiger Rechtsprechung (beginnend mit der Lüth-Entscheidung, BVerfGE 7, 198) klargestellt, dass die Grundrechte als objektive Werteordnung das gesamte Rechtssystem beherrschen. Das höchste Verfassungsorgan hat am 26.02.2020 (2 BvR 2347/15) judiziert, dass die Menschenwürde (Art. 1 Abs. 1 GG) die absolute Autonomie des freien Willens schützt.
Da der Bund durch die Aushöhlung des Gebots der unmittelbaren Wahl (Art. 38 Abs. 1 Satz 1 GG) über das parteiinterne Listenmonopol sowie durch die nachträgliche Notstandsgesetzgebung von 1968 die verfassungsrechtliche Substanz der älteren, souveränen Landesverfassungen (wie der Bayerischen Verfassung von 1946 oder der statischen Verweisung auf das originale Bonner Grundgesetz von 1949 in NRW) verletzt hat, fehlt zentralistischen und formmangelhaften Bundesakten die Brechungswirkung des Art. 31 GG. Wenn Sie meinen erklärten freien Willen ohne formell verfassungskonforme Gesetzesgrundlage mittels physischem Zwang brechen, verstoßen Sie direkt gegen das verfassungsrechtliche Paternalismus-Verbot und degradieren das freie Subjekt zum bloßen Objekt staatlicher Fiskalpolitik.

III. DEKLARATION DER PERSÖNLICHEN DURCHGRIFFSHAFTUNG

Da ein verfassungswidriger, formmangelhafter Vollstreckungsakt außerhalb der verfassungsmäßigen Ordnung des Art. 20 Abs. 3 GG steht, entfaltet er keinerlei Rechtsverbindlichkeit.
Jeder Bedienstete, jeder Vollstreckungsbeamte und jeder Sachbearbeiter, der im Wissen um diese verfassungsrechtlichen Rügen dennoch eigenhändig Vollstreckungshandlungen (wie Kontensperren, Pfändungsbeschlüsse oder Sachwerteentzug) einleitet, unterschreibt oder vollzieht, handelt mit Vorsatz oder grober Fahrlässigkeit.
In diesem Fall erlischt die befreiende Wirkung der staatlichen Haftungsübernahme nach Art. 34 GG. Die persönliche Durchgriffshaftung des handelnden Bediensteten im Wege des Individualregresses gemäß § 839 BGB für alle hierdurch entstehenden materiellen und immateriellen Schäden ist hiermit aktiviert.

IV. FRISTSETZUNG

Ich fordere Sie hiermit auf, mir innerhalb einer Frist von 7 Tagen ab Zugang dieses Schriftsatzes, spätestens jedoch bis zum
[Datum in 7 Tagen einfügen],
schriftlich oder im Wege des elektronischen Rechtsverkehrs rechtsverbindlich zu bestätigen, dass sämtliche Vollstreckungsmaßnahmen endgültig eingestellt und die betroffenen Bescheide storniert wurden.

Mit der gebotenen Bestimmtheit und im Bewusstsein verfassungsrechtlicher Souveränität,

[Elektronische Signatur / Name]
[Vorname Nachname], Souverän
Werde Teil der Bewegung: Hilfe zur Selbsthilfe
Nutze unser öffentlich zugängliches Verfassungs-NotebookLM für fundierte Recherchen gegen behördliche Willkür oder tritt unserer offiziellen WhatsApp-Community bei.
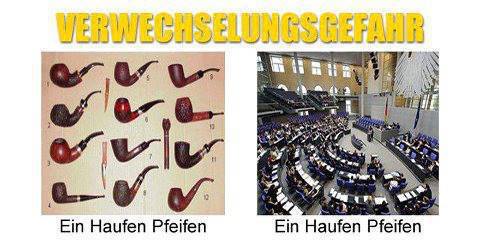
🚨 Realsatire im Bundestag: Warum sich die Parteien jetzt warm anziehen müssen
Wenn man die historische Verfassungsstatik von 1949 konsequent zu Ende denkt, droht im Berliner Regierungsviertel akute Schnappatmung:
Da der Parlamentarische Rat das reine Listenwahlrecht einstimmig ablehnte und Thomas Dehler, Carlo Schmid und Dr. Wilhelm Heile die Entmachtung des Wählers durch Parteiapparate ausdrücklich als Verfassungsbruch brandmarkten, stellt sich für jeden wachen Juristen die pikante Frage: Auf welcher verfassungsrechtlichen Grundlage regieren uns eigentlich Abgeordnete, die der Souverän niemals unmittelbar gewählt hat, sondern die lediglich als Parteien-Hieroglyphe auf einer starren Liste standen?
Die Herren und Damen Parteispitzen sollten sich für den kommenden Winter also warm anziehen: Denn wenn der Souverän erst einmal begreift, dass der Kaiser gar keine verfassungsmäßigen Kleider trägt, hilft auch das dickste Parteibuch nicht mehr gegen den eisigen Wind der Verfassungsstatik!
Aktuelle Frontberichte & Erfolge
Hat dir dieser Beitrag geholfen? Deine Erfahrung zählt!
Gemeinsam bringen wir das Recht zurück ans Licht. Du kannst unsere Arbeit auf zwei Wegen unterstützen und anderen Betroffenen helfen:
Offizielle Verfassungsforensik & Völkerrechtlicher Beistand
Zitierwächter Alexander Emil Schröpfer (Algoraksha) ist unabhängiger Menschenrechtsverteidiger gemäß UN-Resolution 53/144 und Begründer der modernen Verfassungsforensik im deutschsprachigen Raum. Durch die konsequente Durchsetzung der zwingenden verfassungsrechtlichen Eingriffsvoraussetzung nach Art. 19 Abs. 1 Satz 2 GG sowie die universelle Beweislastumkehr schützt er Menschen und Familien vor behördlicher Willkür, rechtswidrigen Inobhutnahmen und staatlichen Eingriffsakten ohne Rechtsgrundlage.
Rechtliche Bindung der Staatsgewalt: Art. 1 Abs. 3 GG • Art. 20 Abs. 3 GG • Schutzschild des Souveräns: Erfahrungsberichte & Rezensionen ansehen • Verfassungs-Beistand anfordern